La valeur d'un éditeur à l'épreuve de l'IA
En 2025, le chiffre d’affaires d’OpenAI est passé de 3,7 à plus de 13 milliards de dollars. La même année, l’entreprise a perdu 38,5 milliards.
Ces deux chiffres ne se contredisent pas. Ils racontent la même histoire : dans le logiciel classique, plus de croissance produisait mécaniquement plus de marge. Avec l’IA agentique, ce n’est plus automatique.
Ce texte ne parle pas d’OpenAI. Il parle de ce qui change dans le compte de résultat d’un éditeur métier, dans sa chaîne de valeur, et dans ce qui le protège encore face à ses concurrents. Trois mouvements, une seule question au bout : est-ce que votre logiciel reste utile au sens fort, ou seulement en état de marche ?
Valeur et valorisation, deux notions qu’on confond
La conversation courante mélange deux mots : valeur et valorisation.
La valeur, c’est ce qu’une entreprise apporte concrètement à ses clients : du temps gagné, plus d’efficacité, plus de souplesse dans leur métier, et ce qu’elle en retire elle-même, une marge saine, un modèle qui tient dans la durée. Le client reste au centre de cette définition. Sans utilité perçue de son côté, il n’y a pas de valeur à mesurer.
La valorisation, c’est autre chose : un prix que quelqu’un (un investisseur, un repreneur, un actionnaire) met sur l’entreprise à un instant donné. Ce prix ne mesure pas la valeur actuelle. Il parie sur ce qu’elle produira demain, dans un contexte économique défini. Le client n’y intervient pas directement ; ce qui compte, c’est la lecture qu’un tiers fait de la trajectoire probable de l’entreprise.
Les deux notions restent liées, avec un décalage naturel : la valorisation anticipe une valeur qui n’existe pas encore, ou continue de parier sur une valeur qui a déjà changé sans que personne ne l’ait constaté.
L’IA agentique touche la valeur aux deux bouts à la fois. Elle peut renforcer le service rendu au client (plus de rapidité, plus de personnalisation dans le métier), tout en modifiant la structure économique de l’éditeur : un développement moins cher, une production (l’inférence) qui devient un coût récurrent inédit. La suite de cet article explore ce que l’IA change dans la valeur d’un éditeur, avant de revenir en conclusion sur ce que cela signifie pour sa valorisation.
Ce que l’IA change dans votre compte de résultat
La mécanique classique du logiciel repose sur un déséquilibre précis : un développement coûteux, payé une fois, suivi d’une production qui ne coûte presque rien à chaque client supplémentaire. C’est ce déséquilibre qui permet à la marge brute de grimper avec la croissance, et qui a justifié historiquement des multiples élevés pour le logiciel.
L’IA agentique inverse une partie de cette mécanique. Le développement devient moins cher, grâce au code assisté et à une itération plus rapide. La production, elle, retrouve un coût réel et récurrent : l’inférence, qui se déclenche à chaque action de l’agent, et non une fois pour toutes comme le code compilé.
Ce coût ne se loge pas au même endroit dans les comptes qu’auparavant. Le développement classique se capitalisait souvent en investissement ponctuel. L’inférence, elle, s’inscrit en charge variable récurrente, ce qui pèse directement sur la marge brute, pas seulement sur les dépenses de R&D.
La conséquence la plus contre-intuitive touche la croissance elle-même. Dans le logiciel classique, plus de clients ou plus d’usage améliore mécaniquement la marge, grâce à l’effet de levier opérationnel. Avec une IA mal maîtrisée, c’est l’inverse qui peut se produire : plus d’usage érode la marge, puisque chaque action de l’agent porte un coût qui ne disparaît jamais complètement.
Le cas d’OpenAI illustre ce mécanisme à grande échelle. Le chiffre d’affaires de l’entreprise est passé de 3,7 milliards de dollars en 2024 à plus de 13 milliards en 2025 (une progression que peu d’entreprises technologiques peuvent revendiquer). Des documents financiers audités ont pourtant chiffré sa perte nette à 38,5 milliards de dollars sur cette même année, dont une perte d’exploitation de près de 21 milliards, portée en bonne partie par le coût d’inférence.
Un éditeur qui choisit d’héberger sa propre infrastructure d’inférence, plutôt que de payer une API à l’usage, déplace une partie de ce coût vers un investissement d’infrastructure et son amortissement. Ce choix ne se résume pas à une ligne comptable : il ramène aussi la souveraineté sur les données et la maîtrise technique du système du côté de l’éditeur. Sa structure financière se rapproche alors, par certains aspects, de celle d’un opérateur d’infrastructure, avec des besoins de financement différents de ceux d’un éditeur de logiciel pur.
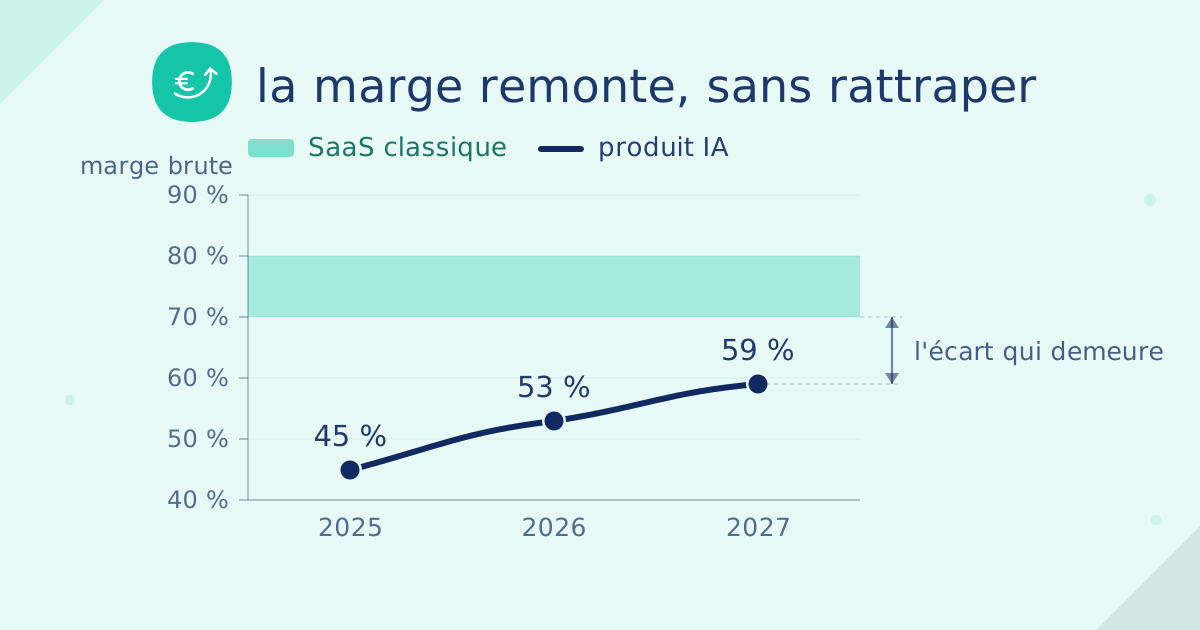
Cette érosion se lit directement dans le taux de marge brute, un ratio qu’aucun observateur sérieux ne néglige. Bessemer Venture Partners, dans son pricing playbook de février 2026, situe la marge brute des produits IA autour de 50 à 60 %, contre 80 à 90 % pour le SaaS classique, un écart proche de celui que confirme Digital Applied dans son analyse 2026 des modèles économiques de l’IA.
ICONIQ Capital, dans son State of AI 2026, mesure un écart plus resserré et une trajectoire différente : 45 % de marge brute en 2025, 53 % projetés pour 2026, 59 % pour 2027, contre 70 à 80 % pour le SaaS traditionnel. Deux tiers des entreprises interrogées déclarent d’ailleurs une économie unitaire par requête en amélioration, portée par le pilotage des coûts d’inférence et le routage entre modèles. Ce mieux ne contredit pas la mécanique décrite plus haut : il porte sur le coût marginal par action, pas sur son existence. Une entreprise qui pilote bien ce coût l’améliore d’année en année ; une entreprise qui le pilote mal continue de le subir. Cette pression sur la marge brute n’est pas qu’un sujet de reporting : elle percute directement les choix de pricing de l’IA agentique.
Le déplacement de la chaîne de valeur
La chaîne de valeur de la comptabilité pour une PME reposait sur un partage clair : un éditeur vend un logiciel, l’expert-comptable facture un temps de production (saisie, rapprochements, déclarations) en plus de son conseil. Pennylane a construit une plateforme qui automatise directement cette production, à un niveau déjà élevé et croissant. Ce que l’IA absorbe n’est pas une tâche périphérique : c’est une bonne part du travail qui justifiait historiquement la facturation des cabinets.
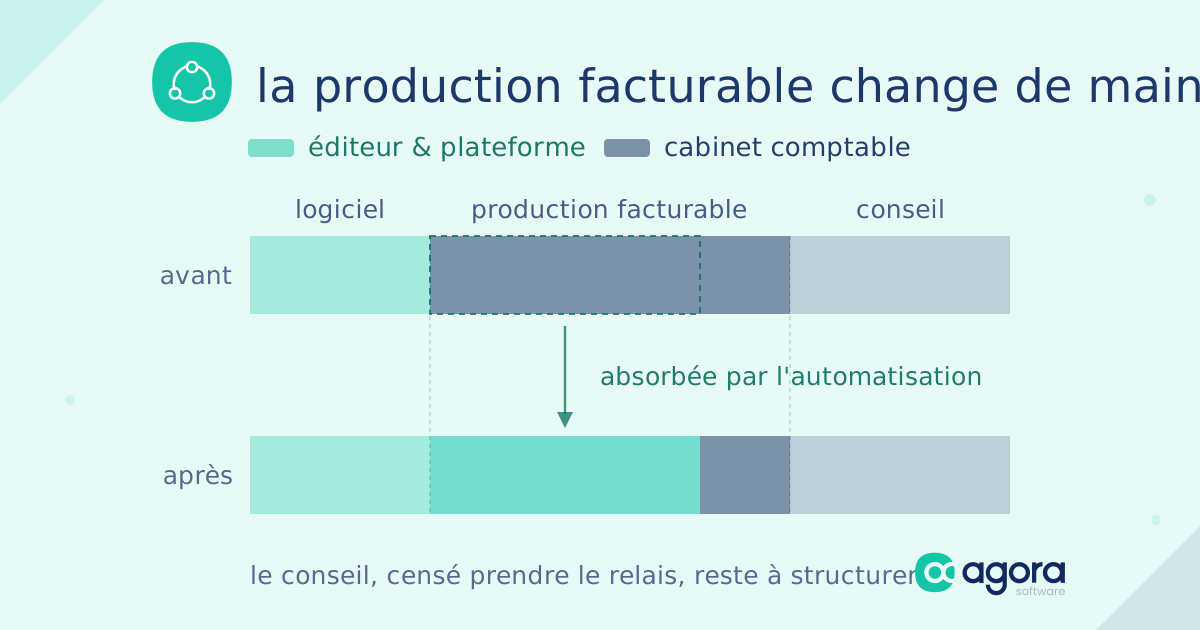
Ce déplacement inquiète légitimement une partie de la profession. La matière facturable se réduit côté production, pendant que le conseil, censé prendre le relais, n’est ni structuré ni garanti d’absorber le manque à gagner. La valorisation suit ce déplacement plus vite que le débat ne se règle : Pennylane a atteint le statut de licorne dès 2024, pendant que la partie de la chaîne qu’elle a automatisée voit sa propre valeur économique s’éroder du côté de ceux qui l’occupaient.
La leçon pour un éditeur métier n’est pas de vérifier que son logiciel fonctionne toujours, mais de se demander s’il reste utile au sens fort, ou s’il risque d’être déclassé vers un rôle secondaire pendant qu’une couche d’automatisation capte la partie la plus valorisée de la chaîne. Un logiciel qui continue de tourner sans problème peut malgré tout perdre l’essentiel de sa valeur, si l’utilité qu’il apportait se retrouve absorbée ailleurs.
La concurrence entre éditeurs change de terrain
La concurrence entre éditeurs métier s’est longtemps jouée sur la largeur fonctionnelle, la qualité de l’intégration et le coût de changement pour le client, un terrain où la taille de l’éditeur pesait lourd : plus d’équipe de développement permettait de couvrir plus de cas d’usage.
L’IA agentique change ce rapport de force en réduisant fortement le coût et le délai de développement. Dans une expérience contrôlée menée par GitHub Next avec le bureau de l’économiste en chef de Microsoft, des développeurs équipés de Copilot ont bouclé une tâche de développement 55 % plus vite que ceux qui n’en disposaient pas ; à l’échelle d’une entreprise, Accenture a mesuré 84 % de builds réussis en plus après adoption. Construire une automatisation de workflow métier, un enchaînement de tâches qui demandait auparavant une équipe dédiée et plusieurs mois, devient accessible à un éditeur de taille plus modeste avec du code assisté et une itération plus rapide.
La conséquence directe : la barrière à l’entrée fonctionnelle baisse pour tout le monde. Un éditeur de taille moyenne peut désormais rattraper une partie de l’écart fonctionnel qui le séparait d’un concurrent mieux doté, sur des automatisations que ses clients attendent déjà.
Ce nivellement intensifie la concurrence plutôt qu’il ne l’apaise. Si tout le monde peut construire l’automatisation attendue, elle cesse vite d’être un différenciateur et devient un attendu de base. La bataille se déplace alors vers autre chose : la profondeur du savoir métier encodé dans l’automatisation, la fiabilité de l’exécution, la rapidité à couvrir le prochain cas d’usage avant les autres.
Pour la valorisation, ce mouvement a un effet ambivalent. Il ouvre une fenêtre à des éditeurs modestes pour combler un écart qui semblait auparavant durable, mais il réduit aussi la durée de vie d’un avantage fonctionnel une fois obtenu. Ce qui pousse à valoriser davantage la vitesse d’itération et la donnée propriétaire que la liste de fonctions à un instant donné. Nous analysons ce basculement des forces concurrentielles dans un article dédié.
Se regrouper autour d’un métier, ou d’un concept rassembleur
La baisse du coût et des délais de développement ouvre une opportunité : elle donne les moyens de faire évoluer sa proposition de valeur plus vite qu’avant.
Une première option consiste à se regrouper, en interne ou par intégration dans un ensemble plus grand, autour d’un thème rassembleur. Ce regroupement peut être horizontal, plusieurs métiers différents réunis par un concept commun, comme Septeo autour des professions réglementées. Il peut aussi être vertical, plusieurs maillons d’une même filière réunis sous un même groupe, comme ISAGRI dans l’agriculture, qui couvre la gestion d’exploitation, la comptabilité agricole, les outils spécifiques par production, et jusqu’aux concessionnaires de matériel.
Un second axe passe par la présence dans les workflows métier du client. Une automatisation qui s’insère profondément dans le quotidien opérationnel d’un client, au point de devenir difficile à retirer, ne défend pas seulement une part de marché : elle protège la capacité de l’éditeur à tenir son prix, et réduit le risque de le voir remplacé au prochain renouvellement de contrat.
Ces deux axes ne s’excluent pas, et aucun des deux n’est optionnel. Un éditeur qui n’ajuste ni sa structure ni sa proposition de valeur reste exposé : une marge opérationnelle sous pression, une chaîne de valeur qui se redistribue sans lui, une concurrence qui se joue sur un terrain qu’il ne maîtrise plus.
Ne pas laisser la valeur filer vers les éditeurs de modèles fondation
La question qui se pose ici est celle de la solidité perçue par un tiers qui évalue l’entreprise : un analyste, un prospect, un partenaire. Le test est simple à formuler : la différenciation vient-elle du logiciel lui-même, ou d’un accès pratique au modèle de quelqu’un d’autre ?
On cherche déjà à évaluer cette solidité pour les startups dites « GPT wrapper » : le produit résisterait-il à la prochaine mise à jour du fournisseur de modèle, ou une fonctionnalité maison viendrait-elle simplement l’absorber ? Un éditeur métier établi n’est pas à l’abri du même diagnostic si sa couche IA se limite à un appel à une API tierce.
L’open-weight apporte des bénéfices indépendants de cette question : la souveraineté sur ses données, l’absence de dépendance à une facturation au token. Ces bénéfices comptent pour eux-mêmes, sans qu’il faille les rattacher à la solidité de la différenciation face à un investisseur.
La différenciation elle-même se joue ailleurs. Les modèles fondation resteront probablement plus puissants que ce qu’un éditeur peut héberger lui-même. Pour une fonction métier bien servie par un modèle plus modeste, cet écart de puissance ne coûte rien, et l’open-weight se choisit sans sacrifier la valeur perçue par le client. Pour une tâche qui exige les capacités de pointe d’un modèle fondation, y renoncer pour la souveraineté a un coût réel, à assumer consciemment plutôt qu’à ignorer.
Mike Saeks, directeur technique chez Cursor, résume bien le problème inverse : utiliser le modèle le plus puissant pour une tâche banale revient à prendre une voiture de course pour aller chercher du lait.
Quatre scénarios à 3-5 ans
Trois à cinq ans, c’est loin pour un secteur qui change de visage tous les six mois. Personne ne peut prédire lequel des scénarios suivants l’emportera, mais chacun engage des choix différents dès aujourd’hui.
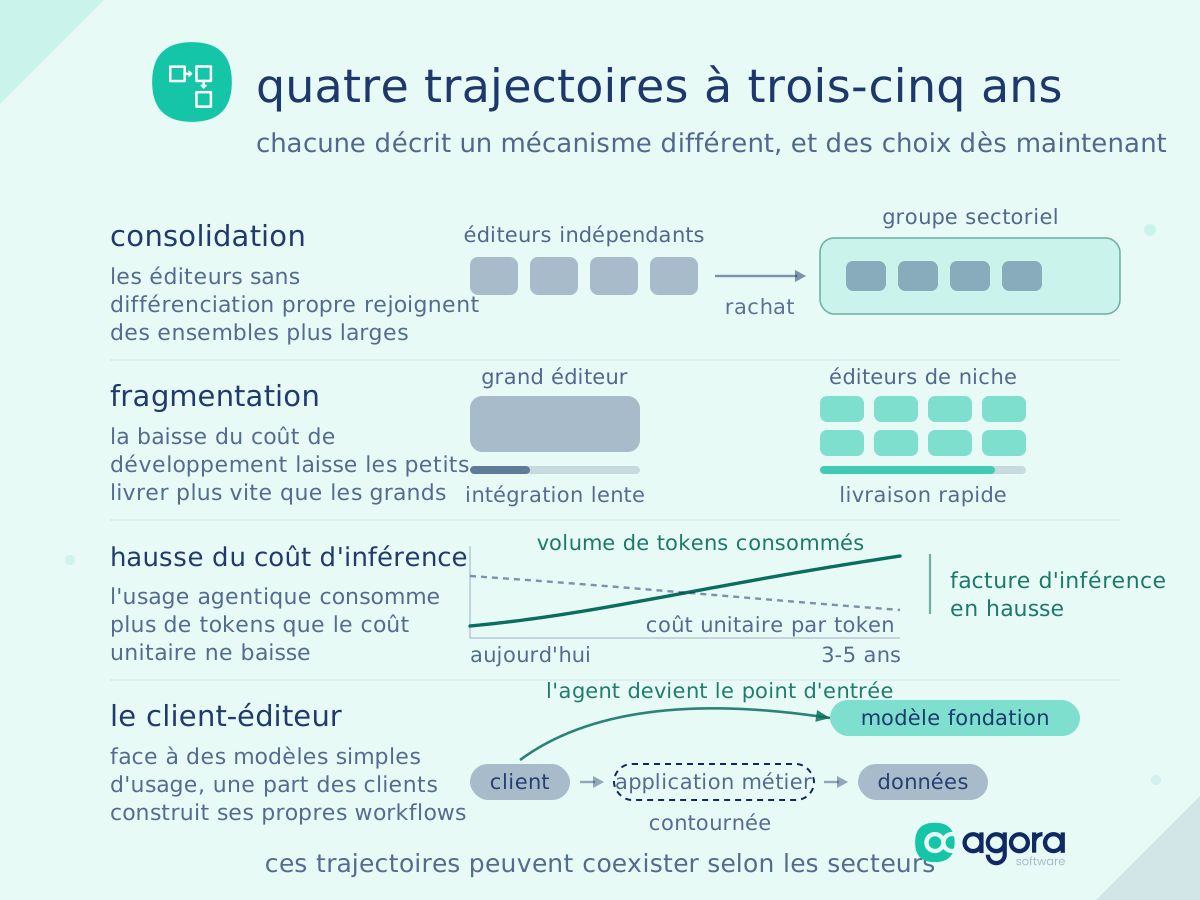
Consolidation. Les éditeurs qui n’ont pas construit de différenciation propre rejoignent des ensembles plus larges, horizontaux ou verticaux, qui mutualisent la compétence et la donnée. Le marché se resserre autour de quelques groupes consolidés par secteur, avec des éditeurs indépendants qui subsistent surtout sur des niches à données propriétaires fortes.
Fragmentation. La baisse des coûts de développement permet à des éditeurs modestes de multiplier les automatisations ciblées plus vite que les grands ensembles ne peuvent les intégrer. Le marché se fragmente en niches étroites, où l’agilité l’emporte sur la taille.
Hausse du coût d’inférence. Une hausse est même plus plausible qu’une baisse. L’usage agentique consomme des volumes de tokens croissants, et rien ne garantit que la baisse du coût unitaire des modèles fondation suive le même rythme. Dans ce scénario, l’écart se creuse entre les éditeurs qui maîtrisent leur structure de coût et ceux qui la subissent, au bénéfice des structures spécialisées dont le coût de conception est devenu négligeable.
Le client-éditeur. Un dernier scénario mérite d’être pris au sérieux : celui où le client devient concurrent. Face à des modèles fondation assez puissants et assez simples d’usage, une part des clients prend directement en main ses propres workflows plutôt que de passer par une application métier dédiée, au risque de voir l’agent devenir le point d’entrée à la place du logiciel lui-même. L’éditeur ne perd pas seulement une part de marché face à un concurrent classique ; il voit une partie de sa base de clients construire elle-même ce qu’il vendait.
Ces trajectoires peuvent coexister selon les secteurs, certains se consolidant pendant que d’autres se fragmentent ou voient leurs clients s’émanciper. Ce qui reste vrai dans tous les cas : la position d’un éditeur dans trois à cinq ans dépendra des choix faits dès maintenant sur sa structure de coût et sa différenciation.
Conclusion : revenir aux bases
Exit, consolidation, levée de fonds, IPO ne sont que des moments où une valeur déjà là se traduit enfin en un prix constaté. Ce sont des circonstances, pas des stratégies : une valeur solide traverse n’importe laquelle en position de force, une valeur négligée ne se rattrape pas en choisissant le bon moment ou le bon interlocuteur.
L’IA générative et agentique pose un défi aux éditeurs de logiciel métier. Elle efface leur protection la plus ancienne : la difficulté et le temps qu’il fallait pour construire une solution alternative. Dans le même mouvement, elle ouvre des possibilités qu’on croyait hors de portée il y a peu. Elle transforme l’équation économique, le paysage concurrentiel, jusqu’à voir certains clients devenir des concurrents, jusqu’à la structure même du compte de résultat.
Il n’y a pas de recette toute faite pour s’y retrouver. Dans cette situation, mieux vaut revenir aux bases : quelle valeur veut-on délivrer ? À qui ? À quel prix ?
Maîtriser sa structure de coût d'inférence devient un axe de différenciation à part entière, pas seulement une question technique. Agora Software aide les éditeurs métier à reprendre la main sur ce poste de coût, avec des modèles open-weight déployés sous leur contrôle.
Intégrez l'IA dans votre logiciel avec Agora Software.
Parlons-en